Lương ở Việt Nam chạy theo tháng, bằng đồng Việt Nam. Chủ sử dụng cộng thêm khoảng 23,5% trên lương gộp (BHXH 17,5%, BHYT 3%, BHTN 1%, kinh phí công đoàn 2%), người lao động đóng 10,5% từ lương gộp, phần còn lại chịu thuế lũy tiến 5–35% sau giảm trừ bản thân 15,5 triệu ₫ (2026). Lương theo thông lệ trả trước ngày làm việc cuối tháng; thuế TNCN kê khai trước ngày 20 tháng sau và quyết toán năm trước 31/3.
1. Từ lương gộp về thực nhận, từng dòng một
Ví dụ chuẩn của chúng tôi: lương gộp 46.000.000 ₫/tháng, không có người phụ thuộc, tại TP. Hồ Chí Minh (Vùng I). Mọi con số dưới đây suy ra từ các tỷ lệ hiệu lực năm 2026.
| Bước tính | VND |
|---|---|
| Lương gộp | 46.000.000 |
| − BHXH 8% (nền đóng tối đa 46,8 triệu ₫) | −3.680.000 |
| − BHYT 1,5% | −690.000 |
| − BHTN 1% | −460.000 |
| − Giảm trừ bản thân (2026) | −15.500.000 |
| = Thu nhập tính thuế | 25.670.000 |
| − Thuế TNCN (lũy tiến) | −2.067.000 |
| Thực nhận của người lao động | 39.103.000 |
Thuế TNCN trên 25.670.000 ₫: 5% cho 10 triệu đầu (500.000) + 10% cho 15,67 triệu còn lại (1.567.000) = 2.067.000 ₫.
Phía chủ sử dụng trên cùng phiếu lương: 17,5% + 3% + 1% + 2% trên nền (đã áp trần) cộng thêm 10.810.000 ₫, đưa tổng chi phí lao động lên 56.810.000 ₫ trước mọi loại phí dịch vụ.
2. Biểu thuế TNCN và giảm trừ
Cá nhân cư trú (từ 183 ngày, hoặc có nơi ở thường xuyên tại Việt Nam) chịu thuế lũy tiến trên thu nhập từ tiền lương toàn cầu; cá nhân không cư trú chịu thuế suất phẳng 20% trên thu nhập phát sinh tại Việt Nam.
| Thu nhập tính thuế tháng (VND) | Thuế suất |
|---|---|
| Đến 10.000.000 | 5% |
| 10.000.001 – 30.000.000 | 10% |
| 30.000.001 – 60.000.000 | 20% |
| 60.000.001 – 100.000.000 | 30% |
| Trên 100.000.000 | 35% |
Từ kỳ tính thuế 2026, giảm trừ gia cảnh là 15,5 triệu ₫/tháng cho bản thân và 6,2 triệu ₫/tháng cho mỗi người phụ thuộc — tăng đáng kể so với mức 11 triệu/4,4 triệu áp dụng đến hết 2025. Đăng ký người phụ thuộc (con, cha mẹ được phụng dưỡng) là khoản tiền miễn phí bị bỏ quên nhiều đến ngạc nhiên.
Một số khoản được miễn thuế TNCN trong hạn mức và đáng cơ cấu có chủ đích: phụ cấp ăn trưa (đến 730.000 ₫/tháng), một vé máy bay khứ hồi về phép mỗi năm cho chuyên gia nước ngoài, đồng phục, một số khoản khoán điện thoại, và phần phụ trội của tiền làm thêm giờ so với đơn giá giờ thường.
3. Nền đóng bảo hiểm và các mức trần
- BHXH và BHYT: tính trên lương hợp đồng cộng phụ cấp cố định, trần 46.800.000 ₫/tháng (20 lần mức tham chiếu 2.340.000 ₫).
- BHTN: trần bằng 20 lần lương tối thiểu vùng — 106.200.000 ₫ tại Vùng I từ 2026.
- Người lao động nước ngoài: tham gia BHXH + BHYT với hợp đồng từ 12 tháng; không tham gia BHTN. Khoản hưu trí 8% phía họ áp dụng từ 2022.
4. Lịch tuân thủ
| Thời điểm | Nghĩa vụ |
|---|---|
| Hằng tháng, trước ngày 20 | Tờ khai khấu trừ thuế TNCN của tháng trước (với đơn vị khai theo tháng). |
| Hằng tháng, trước ngày cuối tháng | Nộp tiền BHXH, BHYT, BHTN; chuyển kinh phí công đoàn. |
| Hằng quý, trước ngày cuối của tháng đầu quý sau | Tờ khai thuế TNCN với đơn vị khai theo quý (số khấu trừ nhỏ). |
| Hằng năm, trước 31/3 | Quyết toán thuế TNCN của năm dương lịch trước đó. |
| Hằng năm, trước Tết | Không phải thời hạn pháp lý — nhưng hãy chi lương tháng 13 trước kỳ nghỉ nếu muốn đội ngũ cảm nhận được nó có ý nghĩa. |
5. Trả lương: tiền tệ, tài khoản, phiếu lương
Người lao động Việt Nam nhận lương bằng VND vào tài khoản trong nước — chuyển khoản nội địa trong ngày là chuyện bình thường. Người lao động nước ngoài có thể nhận bằng ngoại tệ. Phiếu lương là bắt buộc; gửi bản điện tử là thông lệ. Lương phải về đúng ngày đã thỏa thuận — chậm quá 15 ngày phát sinh lãi theo luật, và trả lương trễ kinh niên là cách nhanh nhất để mất người Việt giỏi vào tay đối thủ.
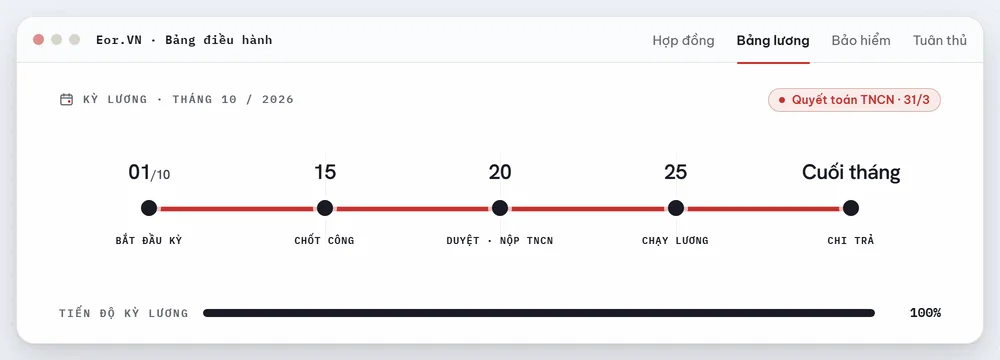
Cách Eor.vn vận hành: chốt dữ liệu ngày 15, bạn duyệt bản nháp ngày 20, chạy lương và xuất một hóa đơn duy nhất ngày 25, lương về tài khoản trước ngày làm việc cuối tháng, và mọi tờ khai bên trên diễn ra đúng lịch dưới tên chúng tôi. Một báo cáo thể hiện lương gộp, khoản trừ của người lao động, chi phí chủ sử dụng và phí dịch vụ — đối soát được đến từng đồng.